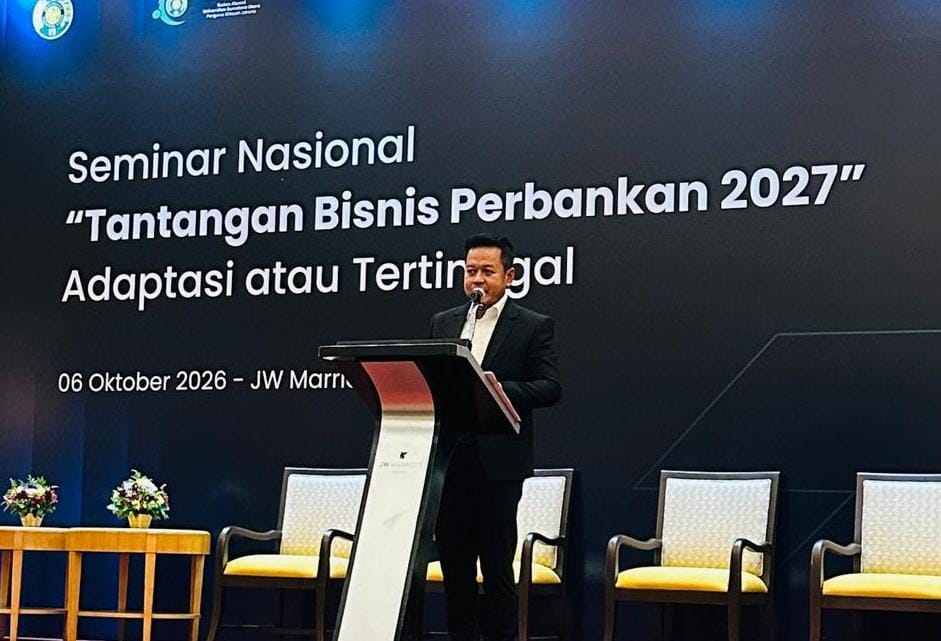
JAKARTA, SumutPos.co– Industri perbankan nasional memasuki 2027 dengan fondasi makro yang tampak kokoh. Pertumbuhan kredit melesat 13,65 persen secara tahunan (yoy) per Agustus 2026, ditopang permodalan tangguh (CAR) 24,1 persen dan Non-Performing Loan (NPL) yang terjaga di level 2,11 persen. Namun, di balik angka-angka performa yang impresif tersebut, badai tantangan struktural yang kian kompleks telah menanti di depan mata.
Menanggapi dinamika tersebut, Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta menggelar Seminar Nasional bertajuk “Tantangan Bisnis Perbankan 2027 – Adaptasi atau Tertinggal” dengan tema “Menjinakkan Risiko, Menguasai Teknologi: Tujuh Tantangan Utama Perbankan Indonesia Menuju 2027” di Jakarta, Selasa (6/10/2026). Forum strategis ini mempertemukan regulator, pelaku industri bank, fintech, akademisi, hingga praktisi guna memetakan arah perbankan nasional.
Rektor USU Prof Dr Muryanto Amin SSoS MSi menegaskan, narasi “adaptasi atau tertinggal” tidak hanya berlaku bagi institusi keuangan, tetapi juga menjadi cermin bagi dunia pendidikan tinggi. Perkembangan kecerdasan buatan (AI), disrupsi lanskap kerja, hingga pergeseran karakter mahasiswa menuntut perguruan tinggi untuk merombak strategi secara radikal. Adaptasi di lingkungan kampus tidak sebatas mengikuti perkembangan teknologi, melainkan menyangkut perubahan pola pikir, tata kelola, hingga proses pembelajaran agar lulusan tetap relevan dengan kebutuhan industri.
Pandangan tersebut sejalan dengan penegasan Ketua IKA USU Jakarta Tujuh Martogi Siahaan. Ia menyoroti bahwa tantangan perbankan menuju 2027 tidak lagi hadir secara berurutan, melainkan menggempur secara bersamaan. Mulai dari risiko makroekonomi dan tekanan regulasi, hingga disrupsi teknologi, keamanan siber, adopsi AI, isu keberlanjutan, serta kesenjangan talenta. Melalui forum ini, IKA USU Jakarta berinisiatif menjembatani regulator, industri, dan akademisi untuk merumuskan langkah konkret.
Dalam lanskap bisnis yang kian dinamis, persaingan antara bank konvensional, neobank, fintech, dan platform pembayaran digital berlangsung semakin intensif. Penggunaan kecerdasan buatan menjadi pisau bermata dua; di satu sisi AI melipatgandakan efisiensi credit scoring dan deteksi kecurangan, namun di sisi lain membuka celah kejahatan baru berbasis deepfake serta penipuan siber canggih. Hal ini diperparah oleh ancaman keamanan siber yang kini telah bergeser dari sekadar masalah teknis IT menjadi risiko bisnis strategis yang dapat merusak reputasi dan kelangsungan operasional bank.
Di saat yang sama, industri juga dihadapkan pada tekanan regulasi yang kian ketat, seperti penyelarasan kerangka kerja pilar prudensial Basel, standar penyajian laporan keuangan PSAK 118, hingga aturan pelindungan data pribadi. Berbagai kewajiban regulasi ini berinteraksi langsung dengan risiko kredit, gejolak makroekonomi global, tuntutan integrasi Environmental, Social, and Governance (ESG) dalam pembiayaan, serta kelangkaan sumber daya manusia yang mampu menguasai arsitektur teknologi cerdas.
Dari kacamata regulator, Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK Adi Budiarso menekankan bahwa inovasi digital harus berorientasi pada perluasan akses pembiayaan dan peningkatan produktivitas sektor riil, bukan sekadar gaya hidup digital.
Di tataran eksekusi, Direktur Utama PT Bank Tabungan Negara (Persero) Tbk (BTN) Nixon LP Napitupulu membagikan pengalaman transformasi digital BTN melalui pengembangan Loan Factory, Monoline Collection System, implementasi AI/OCR, hingga modernisasi Core Banking. Menurutnya, nilai sejati teknologi terletak pada kemampuannya menggerakkan sektor riil dan memperkuat resiliensi. Hal ini diamini Direktur Risk Management BTN Johanes Barus yang mendorong pergeseran manajemen risiko dari reaktif menjadi prediktif berbasis data. Namun, BSSN mengingatkan bahwa lompatan teknologi wajib dibentengi oleh ketahanan siber yang kokoh agar tidak memicu kerentanan sistemik.
Transformasi digital perbankan tak lepas dari perhatian hukum persaingan usaha. Ketua KPPU Gopprera Panggabean mengingatkan bahwa konsolidasi dan restrukturisasi bank memang diperlukan demi efisiensi, namun proses tersebut harus tetap menjamin persaingan usaha yang sehat dan pilihan bagi konsumen.
Guru Besar Hukum Persaingan Usaha USU Prof Dr Ningrum Natasya Sirait SH MLi memperkuat pandangan tersebut dengan menyebutkan bahwa pergeseran kekuatan pasar ke arah penguasaan data, algoritma, dan infrastruktur digital rawan memicu praktik ecosystem lock-in, self-preferencing, serta tindakan eksklusivitas. Oleh karena itu, kebijakan persaingan usaha di masa depan dituntut untuk bersifat preventif dan hadir sejak tahap awal perancangan produk.
Menghadapi kompleksitas tersebut, sinergi multisektor antara pemerintah, regulator, perbankan, akademisi, dan media menjadi syarat mutlak. Dengan menempatkan teknologi sebagai penggerak, tata kelola sebagai kompas, keamanan siber sebagai fondasi, dan kolaborasi sebagai kekuatan utama, perbankan Indonesia diproyeksikan mampu memasuki tahun 2027 dengan lebih cerdas, tangguh, dan inklusif. (adz)